Steuerfachangestellte
Der Ausbildungsberuf
Steuerfachangestellte unterstützen vor allem in Steuerberatungskanzleien die Steuerberaterinnen und Steuerberater bei ihrer steuerlichen und betriebswirtschaftlichen Beratungstätigkeit für Mandantinnen und Mandanten. Sie bereiten insbesondere steuerrechtliche Inhalte auf. Ziel ist es, langfristig vertrauensvolle Mandantinnen- und Mandantenbeziehungen aufzubauen und zu intensivieren. Dabei kommunizieren sie mit den Mandantinnen und Mandanten, dem Finanzamt oder den Sozialversicherungsträgern, planen und überwachen Termine und stellen die Einhaltung von Fristen sicher.
Typische berufliche Handlungsfelder der Steuerfachangestellten sind im Wesentlichen:
- Buchführungsarbeiten für Mandantinnen und Mandanten erledigen
- Jahresabschlüsse vorbereiten und auswerten
- Steuererklärungen für Unternehmen und Privatpersonen vorbereiten
- Entgeltabrechnungen erstellen
- Gesellschaftsrechtliche Fragestellungen bearbeiten
- Allgemeine Kanzleiarbeiten durchführen
Die Geschäftsprozesse steuerberatender Berufe sind in zunehmendem Maße von Digitalisierung und Einsatz künstlicher Intelligenz geprägt. Die Handlungsfähigkeit im digitalen beruflichen Kontext ist integrativer Bestandteil der Ausbildung.

Lernort Schule
Allgemeines
Der Berufsschulunterricht wird derzeit in jeder Jahrgangsstufe zweizügig und in Teilzeitform durchgeführt. Alle Klassen haben an zwei Tagen in der Woche Unterricht. Nach Abstimmung mit den dualen Partnern findet der Unterricht für die einzelnen Jahrgangsstufen an festgelegten Wochentagen statt. Es bestehen Lehrerteams, die die Schülerinnen und Schüler drei Jahre lang begleiten und somit Kontinuität hinsichtlich der fachlichen und methodischen Arbeit gewährleisten. Darüber hinaus findet zwischen diesen einzelnen Teams ein ständiger informeller Austausch statt.
Gemeinsame Zielsetzung
Die Aufgabenstellungen im Unterricht erfordern oftmals Lernen und Arbeiten in der Gruppe oder mit dem Partner. Durch die enge Zusammenarbeit der Schülerinnen und Schüler werden neben den Fachkompetenzen auch soziale Kompetenzen in allen Fächern gefördert. Neben den im Lehrplan aufgeführten Fächern Steuerrechtliche Sachverhalte, Finanzwirtschaftliche Prozesse und Wirtschafts- und Sozialprozesse werden auch die berufsübergreifenden Fächer Deutsch, Englisch, Politik, Religion und Datenverarbeitung unterrichtet.
Damit die Schülerinnen und Schüler die angestrebten Kompetenzen erreichen, brauchen sie eine breite berufliche Handlungskompetenz, die sie im Unterricht kontinuierlich erlernen sollen. Dabei sollen sie insbesondere befähigt werden,
- selbständig und analytisch zu denken,
- Eigeninitiative zu ergreifen,
- Verantwortung zu übernehmen,
- rechtssicher zu handeln,
- im Team zu arbeiten,
- Arbeitsabläufe zu organisieren und
- im Team zu kommunizieren.
Zum Erreichen dieser Zielsetzung bedarf es der Zusammenarbeit aller an der Ausbildung Beteiligten. Schülerinnen und Schüler sowie die verantwortlichen Ausbilderinnen und Ausbilder erhalten auf den regelmäßig stattfindenden Ausbildersprechtagen Gelegenheit, mit den Lehrerinnen und Lehrern über den Grad der individuellen Zielerreichung zu sprechen.
Zeitliche Zuordnung der Unterrichtsinhalte und Lernfelder
Übersicht: Zeitliche Anordnung der Lernfelder in den drei Schul-/ Ausbildungsjahren
| 1. Ausbildungsjahr | 2. Ausbildungsjahr | 3. Ausbildungsjahr | |
| Steuerrechtliche Sachverhalte | LF3: Umsatzsteuerrechtliche Sachverhalte bearbeiten | LF 6: Grenzüberschreitende Sachverhalte und Sonderfälle umsatzsteuerrechtlich bearbeiten und erfassen
| LF 9: Körperschaftsteuer und Gewerbesteuer ermitteln |
LF 4: Einkommenssteuererklärungen von Beschäftigten erstellen | LF 8: Gewinneinkünfte und weitere Überschusseinkünfte ermitteln | LF 11: Verwaltungsakte prüfen, Rechtsbehelfe und Anträge vorbereiten | |
| Finanzwirtschaftliche Prozesse | LF 2: Buchführungsarbeiten durchführen | LF 5: Arbeitsentgelte berechnen und buchen | LF 10: Jahresabschlüsse erstellen und auswerten. |
LF 7: Beschaffung und Verkauf von Anlagevermögen erfassen | |||
| Wirtschafts- und Sozialprozesse | LF 1: Die eigene Rolle im Betrieb mitgestalten und am Wirtschaftsleben teilnehmen | LF 5: Arbeitsentgelte berechnen und buchen | LF 12: Beratung von Mandantinnen und Mandanten im Team mitgestalten |
Die in den Lernfeldern genannten Unterrichtsinhalte werden durch einzelne Lernsituationen erarbeitet. Im Rahmen der didaktischen Jahresplanung hat die Bildungsgangkonferenz die Lernsituationen inhaltlich und zeitlich so abgestimmt, dass auch die berufsübergreifenden Fächer eingebunden werden. Die didaktische Jahresplanung wird innerhalb der Qualitätsentwicklung laufend evaluiert und überarbeitet.
Eingeführte Lehrbücher
Die folgenden Lehrbücher werden im Bildungsgang eingesetzt. Eine Information bezüglich der Anschaffung der Lehrbücher sowie der Gesetzestexte erfolgt in der ersten Schulwoche durch die jeweiligen Klassenlehrerinnen/Klassenlehrer.
Schweizer: Steuerlehre, Kiehl Verlag Hengstebeck: Rechnungswesen für Steuerfachangestellte, Merkur Verlag Rinteln Biela / Otthofer/ Pothen: Allgemeine Wirtschaftslehre für Steuerfachangestellte, Europa Verlag Wichtiger Hinweis: Die Bücher werden jedes Jahr neu verlegt, um die möglichst aktuelle Gesetzeslage abzubilden. |
Ferner benötigen angehende Steuerfachangestellte für die tägliche Arbeit Gesetzestexte. Es empfiehlt sich, die Gesetzestexte aus der unten genannten Liste zu verwenden.
Wichtige Steuergesetze, NWB Verlag, Herne / Berlin (Taschenbuchausgabe!) oder Aktuelle Steuertexte, Verlag C.H. Beck, München (Taschenbuchausgabe!) Wichtige Wirtschaftsgesetze, NWB Verlag, Herne / Berlin (Taschenbuchausgabe!)
Wichtiger Hinweis: Gesetzestexte dürfen in Klausuren und Prüfungen nur benutzt werden, wenn diese keine handschriftlichen Eintragungen (z.B. Erläuterungen oder Verweise) enthalten. Es sind lediglich farbliche Markierungen erlaubt. |
Lernort Betrieb
Die Auszubildenden sollten unbedingt folgende persönliche Voraussetzungen mitbringen, um erfolgreich die betriebliche Ausbildung zu absolvieren:
- Interesse am Umgang mit Menschen
- Verständnis für Zahlen und Daten
- Interesse an der Arbeit mit Gesetzen und Fachliteratur
- Interesse an der Arbeit mit Computern
- Bereitschaft, Verantwortung zu tragen und selbständig zu arbeiten
- Bereitschaft, sich ständig weiterzubilden
Die Berufsausbildung dauert grundsätzlich drei Jahre, kann aber bei überdurchschnittlichen Leistungen auf 2 ½ Jahre verkürzt werden. Weiterhin ist es auch in diesem Ausbildungsberuf möglich, die Ausbildungszeit aufgrund der schulischen Vorbildung (Hochschulreife oder Fachhochschulreife) von vornherein um einen Zeitraum von bis zu einem Jahr zu verkürzen.
Prüfungen und Abschlüsse
Zwischen- und Abschlussprüfung der Steuerberaterkammer Düsseldorf
Bevor am Ende der 3-jährigen Ausbildungszeit für alle Auszubildenden die Abschlussprüfung vor der Steuerberaterkammer Düsseldorf steht, müssen die angehenden Steuerfachangestellten an der Zwischenprüfung teilgenommen haben, die zu Beginn des zweiten Ausbildungsjahres vor der Kammer abgelegt wird. Die Abschlussprüfungen sowie die Zwischenprüfung sind Zentralprüfungen, da sie landesweit einheitlich sind. Die Zwischenprüfung findet immer im Herbst statt und die Abschlussprüfungen werden im Frühjahr sowie im Herbst / Winter abgenommen. Prüflinge, die ihre Ausbildung verkürzt haben, nehmen an der Herbst- / Winterprüfung teil.
Mit Bestehen der Abschlussprüfung erhalten die Auszubildenden ein Abschlusszeugnis durch die Kammer, das die erfolgreich abgeschlossene Berufsausbildung bescheinigt (Berufsabschluss). Die Note der Zwischenprüfung ist dabei unerheblich.
Unabhängig vom Bestehen der Berufsabschlussprüfung (Kammer-Prüfung) erhalten alle Schülerinnen und Schüler, die die Berufsschule besuchen, am Ende des dritten Schul-/Ausbildungsjahres ein Berufsschulabschlusszeugnis, wenn ihre schulischen Leistungen den Anforderungen entsprechen, d. h. in allen Fächern mindestens "ausreichend" oder nur in einem Fach "mangelhaft" sind.
Mit der Erteilung des Berufsschulabschlusses endet die Berufsschulpflicht.
Schülerinnen und Schüler, die die Abschlussprüfung nicht bestanden haben und deren Ausbildungsverhältnis verlängert wurde, sind weiterhin berechtigt, bis zur Wiederholung der Prüfung am Unterricht teilzunehmen.
Vorzeitige Zulassung zur Berufsabschlussprüfung
Eine vorzeitige Zulassung zur Berufsabschlussprüfung setzt voraus, dass die Ausbildungsvertragsdauer auf 2 ½ Jahre verkürzt wird. Dies ist möglich, wenn in der Praxis überdurchschnittliche Leistungen erbracht werden und die Berufsschule bescheinigt, dass in den Prüfungsfächern ein Notendurchschnitt von mindestens 2,0 erreicht wurde. Dabei darf keines der Prüfungsfächer mit ausreichend bewertet worden sein. Weiterhin ist es auch in diesem Ausbildungsberuf möglich, die Ausbildungszeit aufgrund der schulischen Vorbildung (Hochschulreife oder Fachhochschulreife) von vornherein um einen Zeitraum von bis zu einem Jahr zu verkürzen. Aufgrund der zahlreichen und anspruchsvollen Ausbildungsinhalte ist davon aber in der Regel abzuraten.
Inhalte der Zwischen- und Abschlussprüfung
Nach etwas über einem Jahr nach Ausbildungsbeginn legen die Auszubildenden ihre Zwischenprüfung vor der Steuerberaterkammer ab. Der Termin ist einmal jährlich und verpflichtend für jeden Auszubildenden. Prüfungsinhalt ist der Lernbereich des ersten Ausbildungsjahres. Die Prüfung erfolgt als Blockprüfung und teilt sich in zwei Bereiche auf. Der erste Bereich (Arbeitsabläufe organisieren) wird zu Beginn geschrieben und dauert 45 Minuten. Anschließend folgt der zweite Bereich (Steuererklärungen vorbereiten und Buchhaltungen bearbeiten), der 75 Minuten dauert.
Kurz vor Beendigung der Ausbildungszeit legen die Auszubildenden ihre Abschlussprüfung ab. Prüfungsinhalt ist schwerpunktmäßig der Ausbildungsinhalt der Fächer des berufsbezogenen Bereichs, sprich Steuerrechtliche Sachverhalte, Finanzwirtschaftliche Prozesse sowie Wirtschafts- und Sozialprozesse. Die schriftliche Prüfung wird an zwei Tagen abgehalten. Der zeitliche Umfang beträgt für Finanzwirtschaftliche Prozesse 110 Minuten, für Wirtschafts- und Sozialprozesse 60 Minuten und für Steuerrechtliche Sachverhalte 130 Minuten. Letzter Prüfungsbestandteil ist eine mündliche Prüfung, die als Thema die mandantenorientierte Beratung verfolgt. Diese wird nach Bekanntgabe der schriftlichen Ergebnisse abgehalten.
Ablauf der Berufsabschlussprüfung / Prüfungszeugnis
Den genauen Prüfungsort legt die Steuerberaterkammer Düsseldorf fest. Die im Bildungsgang unterrichtenden Kollegen führen eventuell die Aufsicht bei den Prüfungen durch. Gleichzeitig gehören eine Vielzahl von ihnen den jeweiligen Ausbildungsausschüssen der Steuerberaterkammer an und sind dabei mitverantwortlich für die Korrektur der schriftlichen Arbeiten sowie für die Abnahme der mündlichen Prüfungen (mandantenorientierte Sachbearbeitung). Sowohl diese direkte Mitarbeit bei den Kammerprüfungen als auch der regelmäßige Kontakt zu den Mitgliedern der Ausschüsse führt dazu, dass die Unterrichtsinhalte optimal auf die Kammeranforderungen in den Prüfungen abgestimmt werden können und eine Verknüpfung zwischen den Inhalten stattfindet.
Mit Bestehen der Prüfung erhält jeder Prüfling ein Berufsabschlusszeugnis, dass neben den Teilleistungsnoten zu den einzelnen Prüfungsbereichen auch ein Gesamtergebnis ausweist.
Mit der Erteilung des Berufsabschlusses durch Ausgabe des (vorläufigen) Prüfungszeugnisses am Tag der mündlichen Prüfung endet das Ausbildungsverhältnis.
Neben dem Kammerzeugnis erhalten die Auszubildenden zum Ende der Ausbildung ein Berufsschulabschlusszeugnis, wenn sie die schulischen Anforderungen erfüllt haben. In das Berufsschulabschlusszeugnis fließen sämtliche Zeugnisnoten der berufsbezogenen und der berufsübergreifenden Fächer ein. Zur Berechnung der Gesamtnote werden die Noten der Fächer Steuerrechtliche Sachverhalte sowie Finanzwirtschaftliche Prozesse gewichtet.
Aktivitäten
Abschlussfeier der Steuerberaterkammer 2018
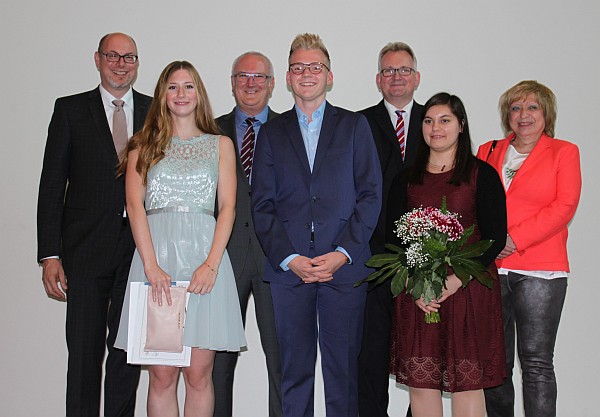
Strahlende Gesichter bei der diesjährigen Abschlussfeier der Steuerberaterkammer am 11. Juli 2018 in der Essener Philharmonie! Herr Timo Knodel und Frau Angela Pruys haben das erreicht, was nur wenigen Absolventen gelingt: sie erhielten sowohl bei ihrer Berufsabschlussprüfung als auch bei ihrem Berufsschulabschluss jeweils die Note „sehr gut“. Beide wurden im Rahmen eines Festaktes zur Verabschiedung der diesjährigen Absolventen der Prüfungsorte Duisburg, Oberhausen und Essen besonders geehrt. Der Schulleiter, Herr OStD Uwe Stach, der Klassenlehrer, Herr StD Roland Scheffczyk, der Bildungsgangleiter, Herr StD Axel Wülfing sowie die Ausbilderin von Frau Pruys, Frau StB’ Christine Jakubowski-Emschermann gehören zu den stolzen Gratulanten. Frau Nina Dobritz sowie Herr Philipp Szuczies (nicht im Bild) erreichten die Note „sehr gut“ bei ihrem Berufsschulabschluss und gehörten damit zu den „Schulbesten“.
Lehrer/innen-Fortbildung
Die im Bildungsgang unterrichtenden Kollegen pflegen durch regelmäßige Teilnahme an Fortbildungsmaßnahmen sowohl seitens der Steuerberaterkammer als auch seitens der Bezirksregierung den Kontakt zur Steuerberaterkammer und auch zu Steuerfachlehrern anderer Berufsschulorte, um Meinungen auszutauschen und um Anregungen aufzunehmen.
Fibu-Praxiswoche
In Zukunft ist angedacht, den Fachkundeunterricht durch branchenübliche Software, beispielsweise durch DATEV-Programme, noch praxisgerechter zu gestalten. Ein wesentlicher Schritt ist dabei die vorbereitende "Fibu-Praxiswoche", die zu Beginn der Ausbildung in Zusammenarbeit mit der DATEV erfolgt.
Besuch beim Finanzamt
Die Schule unterhält seit Jahren Kontakt mit den verantwortlichen Mitarbeitern der Ausbildungsabteilung des Finanzamtes Essen. Zum Ende der Ausbildung erhalten die Oberstufenschüler unserer Schule die Möglichkeit, das Finanzamt Essen halbtägig zu besuchen.
Interessante Links
Umfangreiche und aktuelle Informationen zum Berufsbild bietet die Steuerberaterkammer Düsseldorf an.
Dort können Sie sich online informieren oder eine Info-CD bestellen.
http://www.stbk-duesseldorf.de/
Anmeldung
Voraussetzungen
Eine Anmeldung kann erst erfolgen, nachdem der Ausbildungsvertrag unterschrieben wurde.
Bewährtes Anmeldeverfahren
Die Anmeldungen zur Berufsschule erfolgen weiterhin über das zentrale Portal "SchülerOnline".
Bevor Sie Ihre neuen Auszubildenden zur Berufsschule anmelden können, müssen Sie sich einmalig als Betrieb oder Praxis unter www.schueleranmeldung.de registrieren.
Eine Anmeldung durch den Auszubildenden/ die Auszubildende sollte möglichst vermieden werden.